Theo báo cáo thị trường trái phiếu quý III/2026 của S&I Ratings, các doanh nghiệp phát hành thành công 153 đợt trái phiếu trong quý, với tổng giá trị 179.400 tỷ đồng, giảm 26% so với quý II/2026 nhưng tăng 7,8% so với cùng kỳ năm trước.
Diễn biến này cho thấy thị trường đã điều chỉnh sau quý II/2026 tăng mạnh. Dù vậy, hoạt động phát hành ra công chúng lại ghi nhận kết quả đáng chú ý khi đạt 31.600 tỷ đồng qua 16 đợt, tăng 55% so với cùng kỳ và là mức cao nhất từ trước đến nay. Trong đó, các ngân hàng thương mại thực hiện 8 đợt phát hành, riêng Agribank huy động 15.000 tỷ đồng.
(Ảnh: SSI).
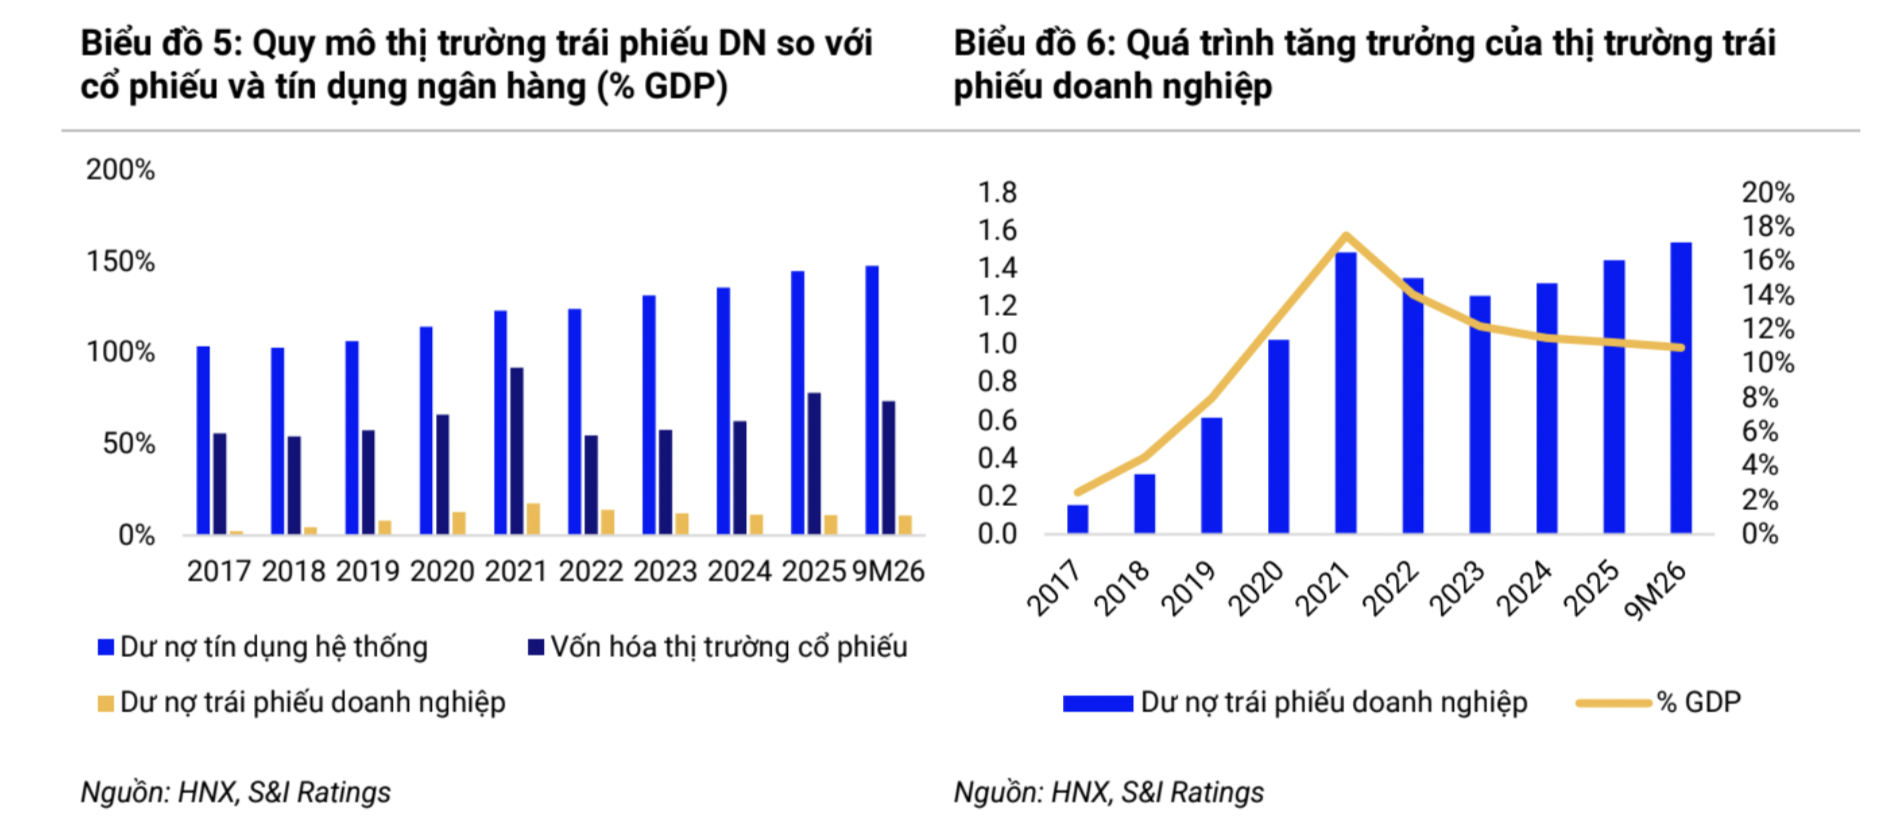
Lũy kế 9 tháng, giá trị trái phiếu đáo hạn đạt 132.800 tỷ đồng, tăng 5,7% so với cùng kỳ, trong khi lượng mua lại trước hạn đạt 228.600 tỷ đồng, giảm 4,5%. Giá trị phát hành ròng đạt 102.600 tỷ đồng, đưa dư nợ trái phiếu doanh nghiệp lưu hành lên khoảng 1,54 triệu tỷ đồng vào cuối tháng 9, tăng 7,1% so với cuối năm 2025.
Tuy nhiên, tốc độ tăng của thị trường trái phiếu vẫn thấp hơn mức tăng GDP 9% và tín dụng 11,59% trong 9 tháng đầu năm. Theo S&I Ratings, nhu cầu tín dụng cao đang tạo áp lực lên mặt bằng lãi suất, khiến chi phí huy động vốn của doanh nghiệp gia tăng.
Bất động sản giảm phát hành, ngân hàng chưa phục hồi rõ nét
Trong quý III/2026, hoạt động phát hành trái phiếu bất động sản giảm đáng kể sau khi tăng mạnh ở quý trước. Số đợt phát hành giảm từ 43 xuống 21, còn tổng giá trị giảm 55% so với quý II/2026.
Riêng Vingroup phát hành 16.000 tỷ đồng trong quý III/2026, thấp hơn mức 61.000 tỷ đồng của quý trước. Trong khi đó, Masterise duy trì giá trị phát hành khoảng 23.500 tỷ đồng. Hai nhóm doanh nghiệp này chiếm tỷ trọng lớn trong hoạt động huy động vốn bằng trái phiếu của ngành bất động sản.
Dù giảm theo quý, phát hành trái phiếu bất động sản vẫn tăng 27% so với cùng kỳ. Tính chung 9 tháng, giá trị phát hành của nhóm này tăng 121% so với cùng kỳ năm 2025.
Theo S&I Ratings, nhu cầu vốn lớn của các doanh nghiệp bất động sản vẫn là động lực quan trọng đối với thị trường trái phiếu.
Tuy nhiên, mặt bằng lãi suất cao có thể làm tăng chi phí vốn, ảnh hưởng đến tiến độ triển khai dự án và khả năng huy động nguồn lực của doanh nghiệp.
Ở nhóm ngân hàng, giá trị phát hành trong quý III/2026 đạt khoảng 120.000 tỷ đồng, tăng 7% so với quý trước và 11,8% so với cùng kỳ. Dù có cải thiện trong quý, tổng giá trị phát hành của nhóm này trong 9 tháng vẫn thấp hơn khoảng 20% so với cùng kỳ năm trước.
Báo cáo cho rằng quy định về cách tính tỉ lệ dư nợ cho vay trên tổng tiền gửi (LDR) theo Thông tư 50, trong đó chỉ trái phiếu đáp ứng điều kiện vốn cấp 2 mới được tính vào mẫu số, đã ảnh hưởng đến động lực phát hành của các ngân hàng.
Do ngân hàng chiếm khoảng 52% tổng giá trị phát hành trái phiếu doanh nghiệp trong năm 2026, sự chững lại của nhóm này cũng góp phần khiến thị trường chung tăng trưởng chậm.
Lãi suất trái phiếu tăng cao, áp lực đáo hạn gia tăng trong năm 2027
Áp lực chi phí vốn tiếp tục thể hiện qua mặt bằng lãi suất phát hành. Theo S&I Ratings, lãi suất trái phiếu doanh nghiệp đã tăng bình quân khoảng 2,5 điểm phần trăm so với mức đáy năm 2025, dù tốc độ tăng có dấu hiệu chậm lại trong quý III/2026.
Đối với nhóm ngân hàng, lãi suất phát hành bình quân đạt 8,85%/năm, cao hơn mức bình quân 8,7%/năm của năm 2022. Phần lớn các đợt phát hành có lãi suất từ 8-9,7%/năm, trong khi một số lô vượt 10%/năm.
Ở nhóm bất động sản, lãi suất phát hành có thể lên tới 12,5-13%/năm, dù vẫn thấp hơn mức đỉnh 14-14,5%/năm từng ghi nhận trước đây. Lãi suất bình quân quý III/2026 của nhóm này khoảng 11,5%/năm.
Diễn biến trên cho thấy doanh nghiệp phải đối mặt với chi phí huy động vốn cao hơn trong bối cảnh nhu cầu vốn trung và dài hạn tiếp tục tăng. Áp lực này đặc biệt đáng chú ý với các doanh nghiệp có đòn bẩy tài chính lớn hoặc cần nguồn vốn đáng kể để triển khai dự án.
(Ảnh: SSI).
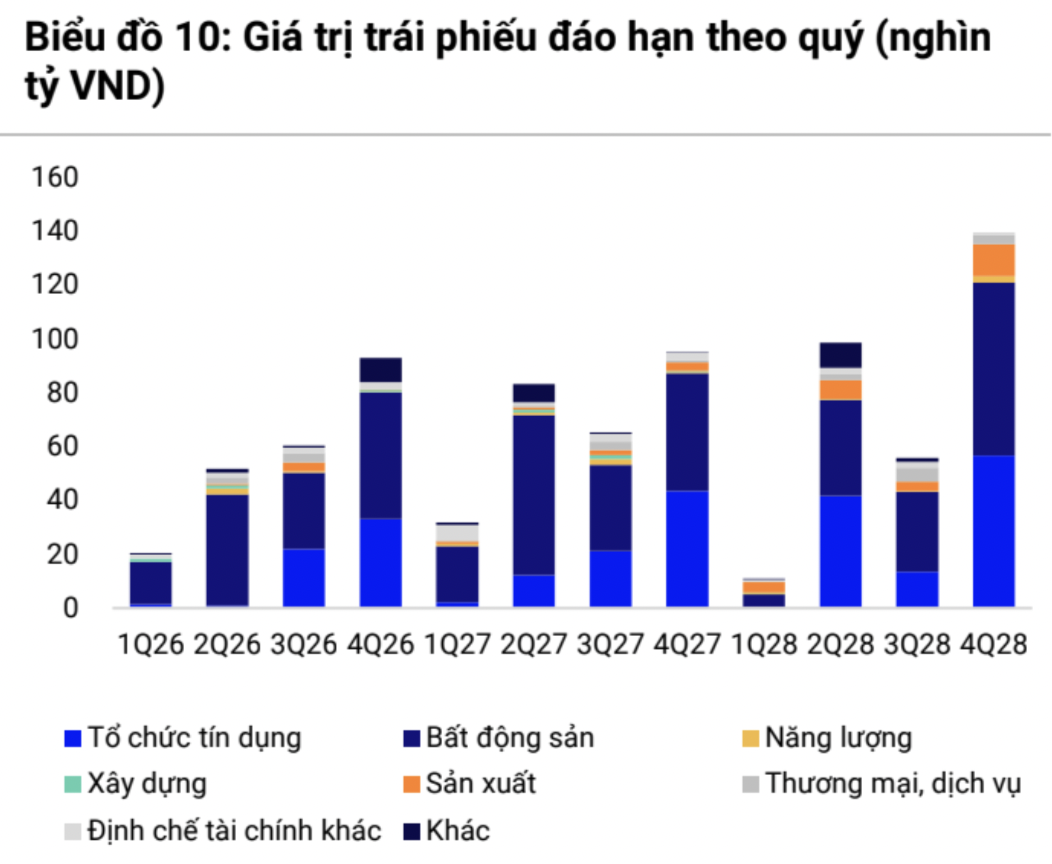
Theo ước tính của S&I Ratings, khoảng 93.000 tỷ đồng trái phiếu doanh nghiệp sẽ đáo hạn trong quý IV/2026, mức cao nhất trong năm. Trong đó, bất động sản chiếm khoảng 46.900 tỷ đồng, gần một nửa tổng giá trị.
Sang năm 2027, giá trị trái phiếu đáo hạn dự kiến đạt khoảng 276.000 tỷ đồng, tăng 22% so với năm 2026. Riêng nhóm bất động sản chiếm khoảng 156.000 tỷ đồng, tương đương 57% tổng giá trị đáo hạn.
Trong bối cảnh này, phát hành mới không chỉ phục vụ nhu cầu đầu tư, phát triển dự án mà còn giúp doanh nghiệp cơ cấu lại các khoản nợ đến hạn. Đây được xem là một trong những yếu tố duy trì nhu cầu huy động vốn qua kênh trái phiếu trong thời gian tới.
Tuy nhiên, triển vọng thị trường vẫn chịu sức ép từ chi phí vốn. S&I Ratings nhận định rủi ro lạm phát và lợi suất trái phiếu chính phủ quốc tế duy trì ở mức cao có thể khiến mặt bằng lãi suất trong nước tiếp tục chịu áp lực, ít nhất trong nửa đầu năm 2027.
Về trung hạn, nhu cầu vốn cho bất động sản, hạ tầng giao thông, năng lượng và công nghiệp cùng áp lực tái cấp vốn được kỳ vọng hỗ trợ thị trường trái phiếu doanh nghiệp. Dù vậy, theo đánh giá của đơn vị này, thị trường vẫn cần thêm thời gian để tái cấu trúc bền vững và mở rộng cơ sở nhà đầu tư.