Theo báo cáo tài chính hợp nhất mới công bố, quý III/2026, CTCP Tập đoàn Hòa Phát (HoSE: HPG) ghi nhận doanh thu thuần đạt hơn 62.214 tỷ đồng, tăng gần 71% so với cùng kỳ năm trước. Doanh thu chủ yếu đến từ hoạt động sản xuất và kinh doanh thép, riêng hoạt động này mang về 66.471 tỷ đồng, tăng 75%.
Xét theo thị trường, doanh thu thuần từ nước ngoài trong quý III/2026 của Hòa Phát đạt hơn 16.395 tỷ đồng, cao gấp khoảng 3,6 lần cùng kỳ. Doanh thu trong nước đạt gần 45.819 tỷ đồng, tăng khoảng 44%.
Trong cùng kỳ, giá vốn hàng bán tăng từ 30.320 tỷ đồng lên 50.292 tỷ đồng, tăng khoảng 66%. Doanh thu tăng nhanh hơn giá vốn giúp lợi nhuận gộp của HPG đạt gần 11.922 tỷ đồng, tăng 96% so với quý III/2025. Biên lợi nhuận gộp theo đó cải thiện 17% lên 19%.
Sau 9 tháng, Hòa Phát ghi nhận khoản lợi nhuận sau thuế đạt 23.746 tỷ đồng, vượt mục tiêu của cả năm 2026 (Ảnh minh họa).
Chi phí tài chính trong quý tăng gần gấp đôi, lên 2.135 tỷ đồng. Đáng chú ý, chi phí lãi vay chiếm tới 1.774 tỷ đồng, tăng gần 119%. Về doanh thu hoạt động tài chính, HPG nhận về 1.188 tỷ đồng, tăng khoảng 67%, đa phần đến từ khoản 704 tỷ đồng lãi tiền gửi và cho vay.
Chi phí bán hàng cũng tăng mạnh trong quý III, tăng 112% lên hơn 1.692 tỷ đồng. Nổi bật là chi phí vận chuyển và xuất khẩu đạt gần 1.063 tỷ đồng, gấp hơn 3 lần so với cùng kỳ.
Sau khi khấu trừ các khoản chi phí và thuế thu nhập doanh nghiệp, lợi nhuận sau thuế của HPG đạt hơn 8.265 tỷ đồng, tăng 106%. Doanh nghiệp cho biết lợi nhuận quý III tăng mạnh nhờ sản lượng thép thô tiêu thụ tăng, giá vốn và giá bán nhìn chung tốt.
Lũy kế 9 tháng, doanh thu thuần của HPG đạt gần 170.274 tỷ đồng, tăng 55% so với cùng kỳ năm trước.
Giá vốn hàng bán trong 9 tháng đạt 139.499 tỷ đồng, tăng khoảng 52%. Nhờ đó, lợi nhuận gộp đạt hơn 30.775 tỷ đồng, tăng khoảng 70%. Doanh thu tài chính trong 9 tháng đạt 7.742 tỷ đồng, tăng 371% so với cùng kỳ.
Kết quả lợi nhuận sau thuế lũy kế 9 tháng của HPG đạt 23.746 tỷ đồng, tăng 104%, đạt 108% kế hoạch lợi nhuận cả năm. Trong đó, mảng thép tiếp tục giữ vai trò chủ lực khi đóng góp khoảng 96% doanh thu và 77% lợi nhuận sau thuế hợp nhất trong 9 tháng.
Riêng lĩnh vực sản xuất, kinh doanh thép qua 9 tháng ghi nhận doanh thu 165.784 tỷ đồng, tăng 60%, lợi nhuận sau thuế đạt 18.396 tỷ đồng, tăng 90%. Lũy kế 9 tháng, HPG sản xuất 10,7 triệu tấn thép thô, tăng 35% so với cùng kỳ. Đồng thời, sản lượng bán hàng thép cuộn cán nóng, thép xây dựng, thép cuộn chất lượng cao và phôi thép đạt 10,3 triệu tấn, tăng 39%.
Các mảng khác như nông nghiệp mang về doanh thu 5.064 tỷ đồng và lợi nhuận sau thuế 948 tỷ đồng. Trong khi đó, bất động sản chỉ chiếm khoảng 1% doanh thu nhưng đóng góp khoảng 19% lợi nhuận sau thuế.
Nợ vay của Hòa Phát vượt 100.000 tỷ đồng
Tại ngày 30/9/2026, tổng dư nợ vay của HPG đạt hơn 105.737 tỷ đồng, đạt mức cao nhất từ trước đến nay, tăng 15% so với đầu năm. Trong đó, nợ vay ngắn hạn đạt hơn 78.615 tỷ đồng, tăng 22% so với đầu năm và chiếm khoảng 74% tổng dư nợ vay.
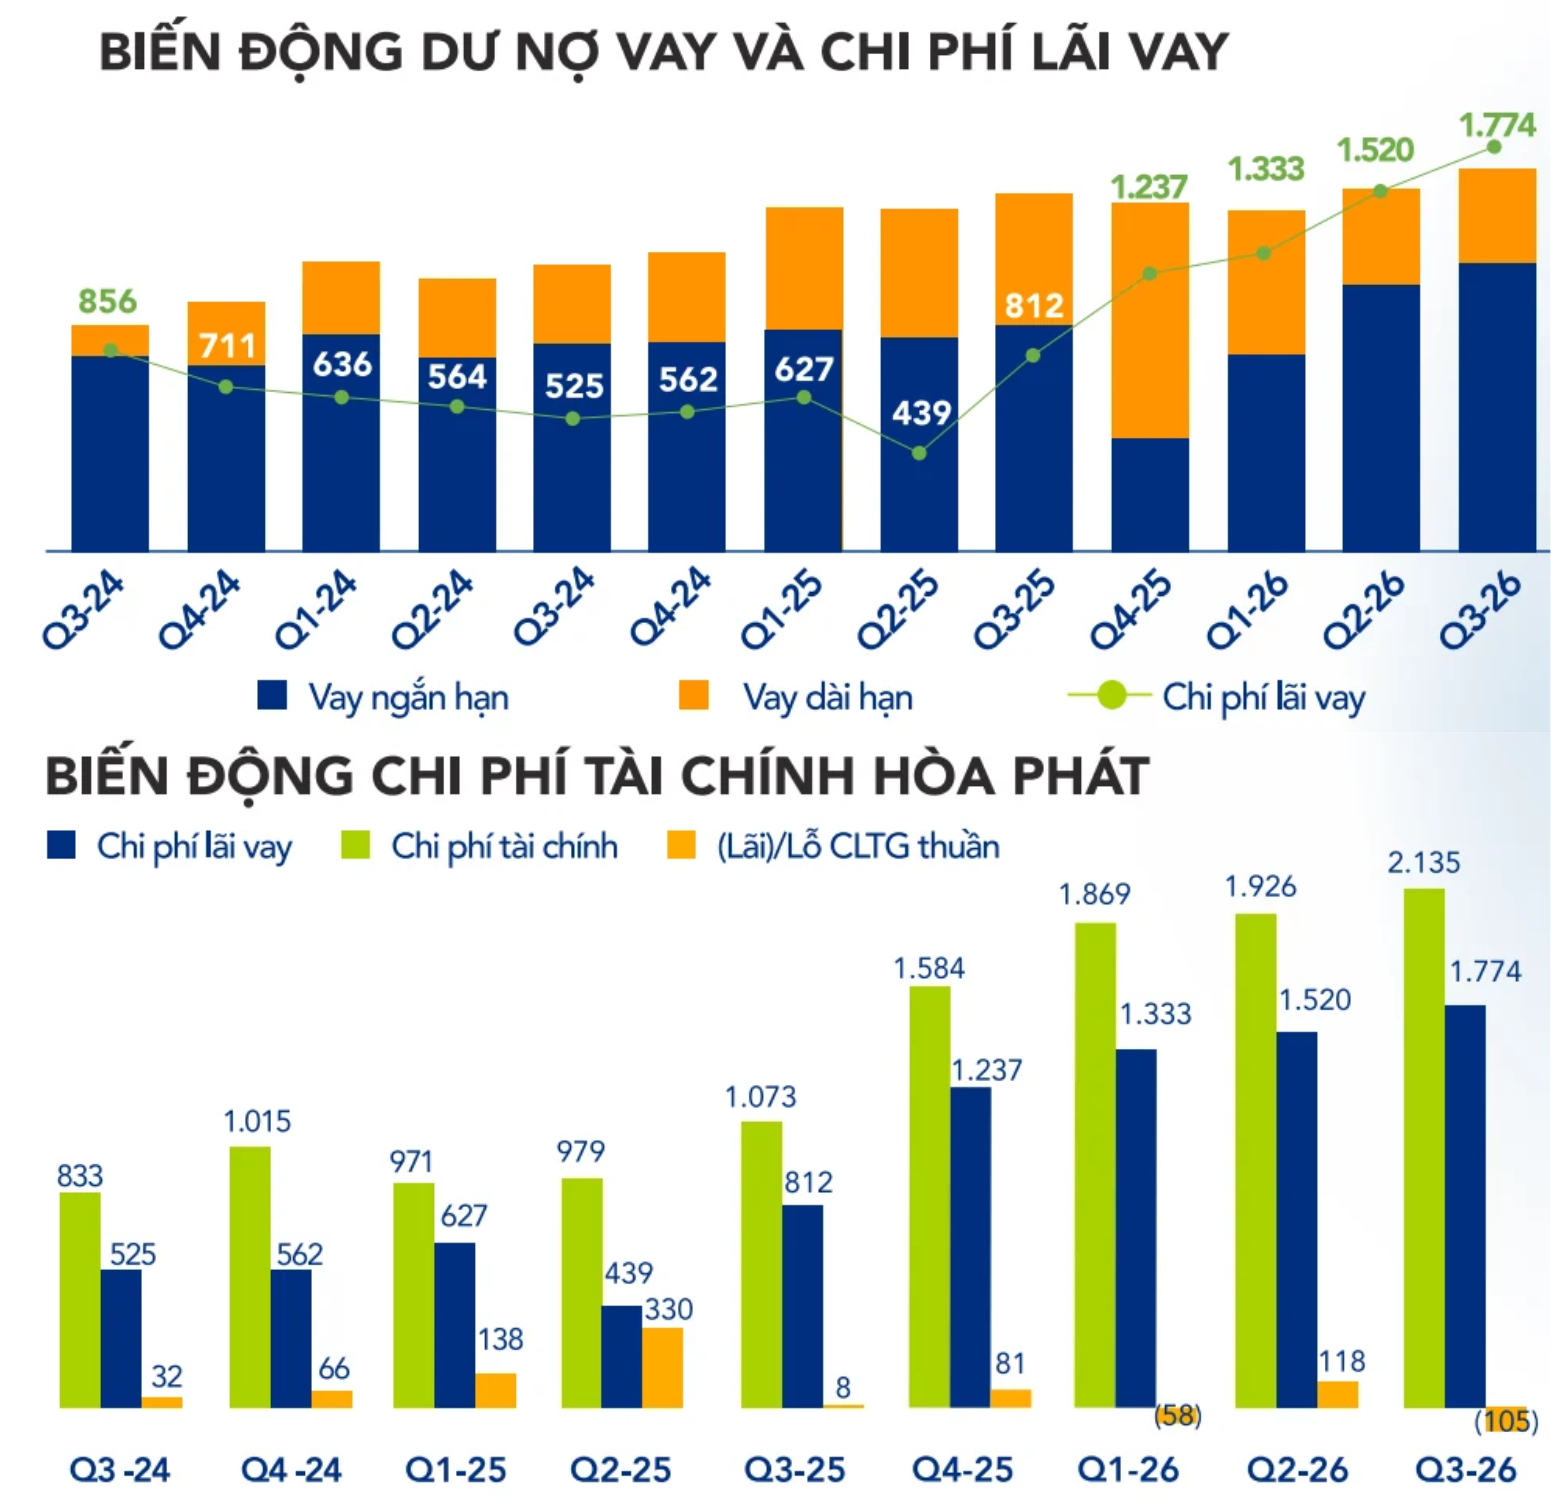
Biến động dư nợ vay và chi phí tài chính của Hòa Phát trong các quý gần đây (Ảnh: HPG).
Doanh nghiệp cho biết mức tăng dư nợ vay, chủ yếu đến từ việc gia tăng vay ngắn hạn nhằm phục vụ nhu cầu vốn lưu động cho hoạt động sản xuất. Kết quả là tính đến cuối tháng 9, doanh nghiệp phải trả đến 4.627 tỷ đồng chi phí lãi vay, tăng hơn 146% so với cùng kỳ năm trước. Công ty cho biết do mặt bằng lãi suất duy trì ở mức cao đã khiến chi phí này tăng cao.
Mặc dù vậy, Hòa Phát vẫn duy trì lượng tiền gửi ngân hàng khá lớn. Tại ngày 30/9, tiền và các khoản tương đương tiền của tập đoàn đạt gần 6.853 tỷ đồng, giảm 18%. Tuy nhiên, khoản đầu tư nắm giữ đến ngày đáo hạn ngắn hạn lại tăng mạnh 98% lên 39.274 tỷ đồng.
Trong cơ cấu khoản đầu tư, phần lớn là tiền gửi ngân hàng có kỳ hạn, với giá trị gần 39.262 tỷ đồng. Như vậy, nếu cộng tiền, tương đương tiền và các khoản đầu tư nắm giữ đến ngày đáo hạn, tập đoàn đang có hơn 46.127 tỷ đồng tiền và tiền gửi, tăng 64% so với đầu năm.
Xét tổng thể, tại ngày 30/9, tổng tài sản của Hòa Phát đạt hơn 283.449 tỷ đồng, tăng 10% so với đầu năm. Vốn chủ sở hữu ở mức 149.568 tỷ đồng, tăng 14%, trong đó, vốn điều lệ tăng lên 84.430 tỷ đồng sau đợt phát hành thêm cổ phiếu cho cổ đông hiện hữu.
Tại ngày 30/9, giá trị hàng tồn kho của Hòa Phát đạt hơn 46.949 tỷ đồng, giảm 10% so với đầu năm, chiếm đa phần là nguyên vật liệu và thành phẩm.
Chi phí xây dựng cơ bản dở dang tại thời điểm cuối quý III/2026 đạt hơn 16.113 tỷ đồng, tăng khoảng 51% so với thời điểm đầu năm. Trong đó, dự án Khu liên hợp Gang thép Dung Quất chiếm tỷ trọng lớn nhất với giá trị dở dang hơn 11.146 tỷ đồng, tăng 77% so với đầu năm.