Theo báo cáo tài chính hợp nhất quý III/2026, tại ngày 30/9 tổng tài sản của Tổng CTCP May Việt Tiến (UPCOM: VGG) đạt 6.507 tỷ đồng, tăng 630 tỷ đồng so với đầu năm. Đáng chú ý, mức tăng này chủ yếu đến từ hàng tồn kho và các khoản đầu tư tài chính ngắn hạn thay vì sự mở rộng đáng kể ở tài sản cố định.
Cụ thể, hàng tồn kho đạt 2.004 tỷ đồng, tăng 39% so với thời điểm đầu năm. Đây là khoản mục chiếm tỷ trọng lớn trong tài sản ngắn hạn.
Ở chiều ngược lại, tiền và các khoản tương đương tiền giảm xuống còn 560 tỷ đồng, tương ứng giảm 30%. Đầu tư tài chính ngắn hạn tăng mạnh từ 122 tỷ đồng lên 734 tỷ đồng, chủ yếu là các khoản tiền gửi nắm giữ đến ngày đáo hạn. Một điểm đáng chú ý khác là các khoản phải thu ngắn hạn giảm ghi nhận 1.543 tỷ đồng. Trong đó, phải thu khách hàng giảm xuống còn 1.487 tỷ đồng.
Trái với những biến động đáng kể trong cơ cấu tài sản, hoạt động kinh doanh của May Việt Tiến trong 9 tháng đầu năm ghi nhận mức tăng trưởng doanh thu khá khiêm tốn. Cụ thể, doanh thu thuần đạt 7.918 tỷ đồng, chỉ tăng nhẹ so với cùng kỳ năm trước. Tuy nhiên, lợi nhuận sau thuế đạt 377 tỷ đồng, tăng 16%.
Riêng trong quý III/2026, May Việt Tiến ghi nhận doanh thu thuần 2.889 tỷ đồng, tăng 6% so với cùng kỳ. Giá vốn hàng bán tăng chậm hơn đạt 2.586 tỷ đồng. Nhờ đó lợi nhuận gộp tăng 12%, lên 302 tỷ đồng.
Không chỉ cải thiện lợi nhuận từ hoạt động bán hàng, doanh nghiệp còn tiết giảm được một số khoản chi phí như chi phí bán hàng giảm xuống còn 104 tỷ đồng; chi phí quản lý doanh nghiệp cũng giảm đạt 58 tỷ đồng.
Đáng chú ý, doanh thu hoạt động tài chính giảm mạnh từ 38 tỷ đồng xuống 9 tỷ đồng. Dù vậy, chi phí tài chính cũng giảm xuống còn 11 tỷ đồng, góp phần hạn chế tác động bất lợi từ sự sụt giảm nguồn thu tài chính.
Một yếu tố khác đóng góp vào kết quả kinh doanh là phần lãi từ công ty liên doanh, liên kết. Khoản mục này đạt 30 tỷ đồng trong quý III và 79 tỷ đồng trong 9 tháng. Kết quả, lợi nhuận sau thuế đạt 143 tỷ đồng, tăng 15% so với cùng kỳ.
Trong văn bản giải trình, May Việt Tiến cho biết lợi nhuận sau thuế tăng chủ yếu nhờ ký kết được nhiều đơn hàng, giúp doanh thu và lợi nhuận gộp cải thiện. Bên cạnh đó, việc chủ động tiết giảm chi phí bán hàng và chi phí quản lý doanh nghiệp cũng góp phần cải thiện kết quả kinh doanh trong kỳ.
Ở phía nguồn vốn, tổng nợ phải trả của May Việt Tiến tại ngày 30/9 đạt 3.824 tỷ đồng tăng so với đầu năm. Đáng chú ý, nợ ngắn hạn chiếm gần như toàn bộ với 3.792 tỷ đồng.
Trong cơ cấu nợ, phải trả người bán ngắn hạn tăng lên 2.484 tỷ đồng. Vay và nợ thuê tài chính ngắn hạn chỉ ở mức 6,4 tỷ đồng. Doanh nghiệp không ghi nhận dư nợ vay dài hạn.
Dự phòng phải thu ngắn hạn khó đòi của May Việt Tiến tại ngày 30/9/2026 ghi nhận 6,4 tỷ đồng, giảm so với hồi đầu năm. Theo thuyết minh báo cáo tài chính, tổng giá trị các khoản phải thu quá hạn thanh toán, khó có khả năng thu hồi là 8,5 tỷ đồng.
Trong đó, khoản phải thu từ Công ty TNHH Dịch vụ in ấn quảng cáo Hưng Lợi có giá trị 3,8 tỷ đồng, được trích lập dự phòng 2,7 tỷ đồng. Khoản phải thu từ Công ty TNHH Thương mại Dịch vụ Lệ Băng ở mức 2,6 tỷ đồng với dự phòng 1,6 tỷ đồng. Đáng chú ý, khoản phải thu từ Đại lý 117 Cầu Trì (Sơn Tây, Hà Nội) là 1,6 tỷ đồng đã được May Việt Tiến trích lập dự phòng toàn bộ.
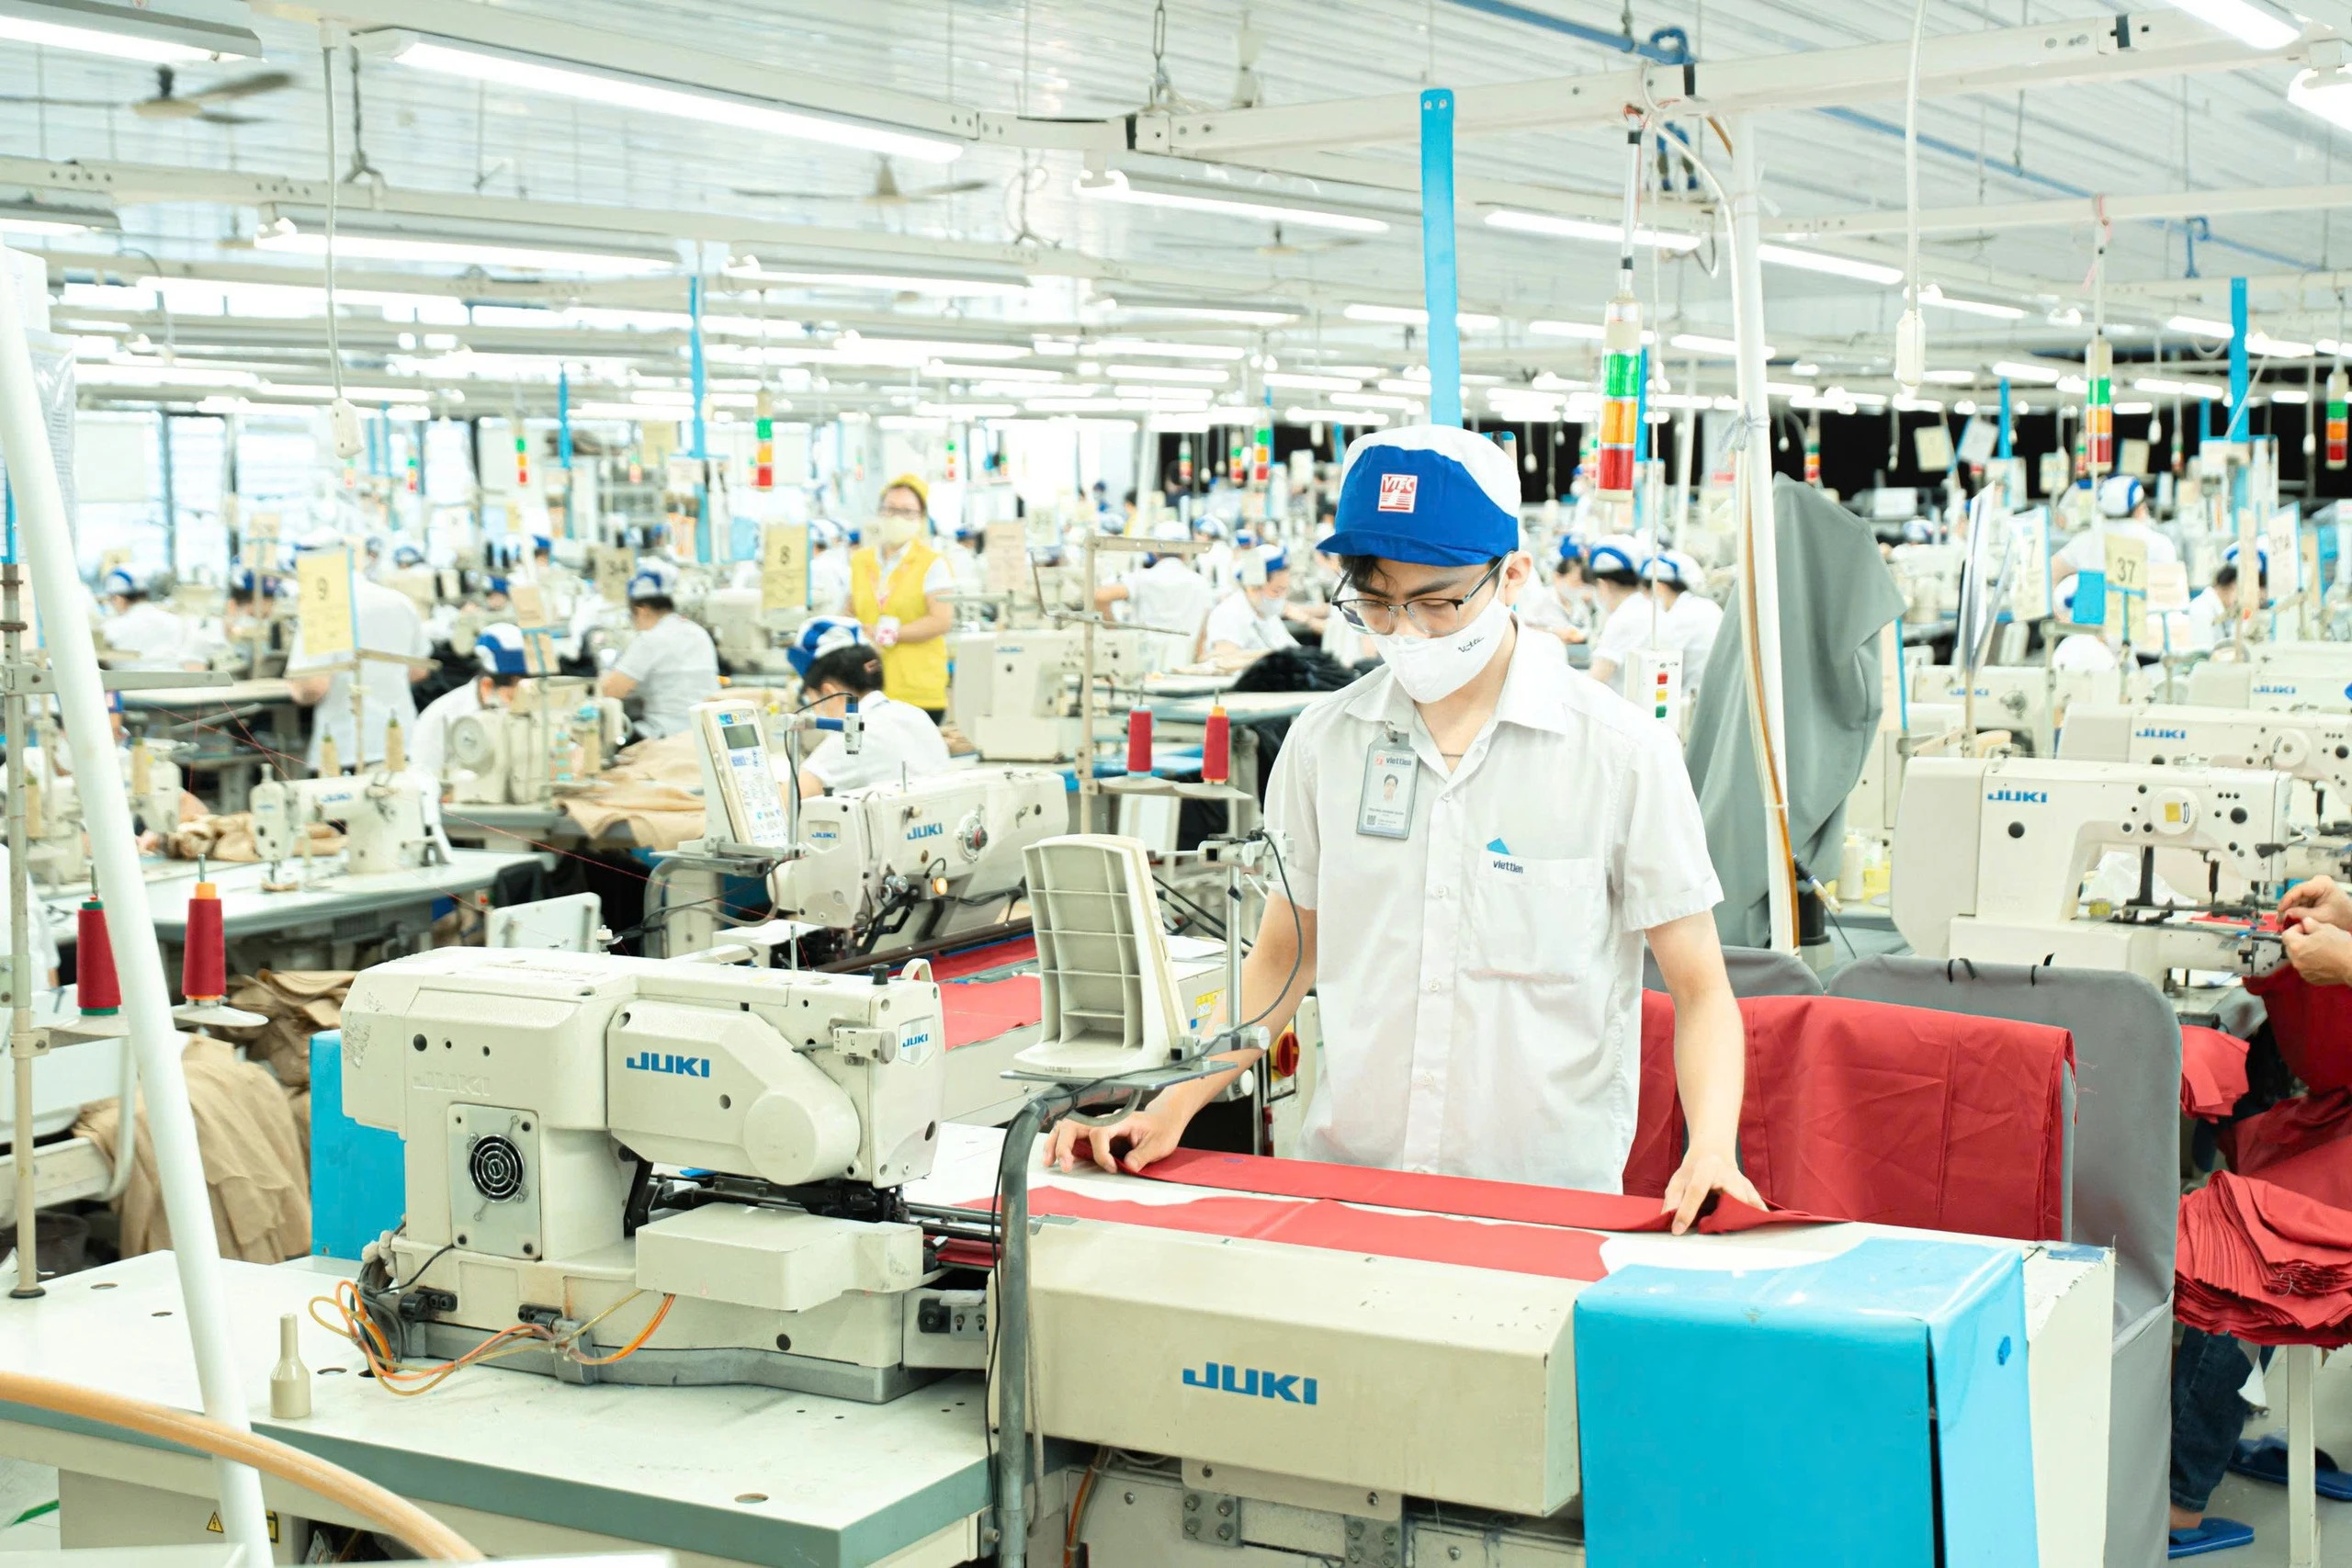
Hàng tồn kho của May Việt Tiến đạt 2.004 tỷ đồng, tăng 39% so với thời điểm đầu năm (Ảnh: VGG).
Ở nhóm tài sản dài hạn, May Việt Tiến ghi nhận 1.350 tỷ đồng, tăng 71 tỷ đồng so với đầu năm. Đáng chú ý, đầu tư tài chính dài hạn tăng lên 668 tỷ đồng, chủ yếu do khoản đầu tư vào công ty liên doanh, liên kết tăng lên 626 tỷ đồng.
Đầu tư góp vốn vào đơn vị khác đạt 44 tỷ đồng. Danh mục đầu tư của doanh nghiệp gồm CTCP Dệt may Liên Phương, Ngân hàng Ngoại thương Việt Nam, CTCP chỉ may Phong Việt, CTCP Đầu tư Phát triển Vinatex và HTKD Việt Tiến Tungshing. Đáng chú ý, doanh nghiệp đã trích lập dự phòng 2,1 tỷ đồng đối với khoản đầu tư tại CTCP Dệt may Liên Phương.
Vốn chủ sở hữu tại cuối quý III đạt 2.683 tỷ đồng, tăng 236 tỷ đồng so với đầu năm. Trong đó, lợi nhuận sau thuế chưa phân phối đạt 1.182 tỷ đồng, bao gồm 823 tỷ đồng lợi nhuận lũy kế từ các năm trước và 358 tỷ đồng lợi nhuận phát sinh trong kỳ.
Hiện nay Việt Tiến sở hữu nhiều doanh nghiệp thành viên, cụm công nghiệp, kinh doanh đa ngành nghề với tổng diện tích trên 100.000 m2 nhà xưởng và hơn 30.000 lao động. Tại thị trường nội địa, doanh nghiệp sở hữu mạng lưới phân phối rộng khắp với hơn 1.390 cửa hàng và đại lý, phục vụ đa dạng phân khúc thông qua các nhãn hiệu: Viettien, Viettien Smart Casual, San Sciaro, T_up, Viettien Women và Viettien Kids.
Việt Tiến cũng trở thành đối tác chiến lược của nhiều thương hiệu quốc tế hàng đầu, đưa sản phẩm "Made in Vietnam" chinh phục các thị trường khắt khe như Mỹ, EU, Nhật Bản và Hàn Quốc.